Mon Hebdo ImmoMon Hebdo Immo
  • Assurance
    AssuranceVoir plus
    Mur incliné avec un voisin en discussion sur l'expertise nécessaire
    Coût expertise : combien coûte vraiment une expertise ?
    8 octobre 2026
    Femme consultant des documents d'assurance habitation dans un appartement à Aubervilliers
    Comment bien choisir son assurance habitation à Aubervilliers ?
    27 septembre 2026
    Femme consultant des documents d'assurance habitation sans franchise à une table de cuisine
    Obtenir un devis d’assurance habitation sans franchise, est-ce possible ?
    27 septembre 2026
    Agent immobilier remettant les clés d'un appartement à une propriétaire bailleresse souriante
    Pourquoi souscrire une assurance propriétaire bailleur ?
    26 septembre 2026
    Femme consultant des documents d'assurance habitation dans un appartement au style typique de Poitiers avec murs en pierre apparente
    Trouvez une assurance habitation adaptée à votre logement à Poitiers
    26 septembre 2026
  • Défiscalisation
    DéfiscalisationVoir plus
    Femme d'âge moyen examinant des documents immobiliers dans une cuisine lumineuse
    Calcul de la plus-value sur les résidences secondaires : montant et conseils utiles
    3 octobre 2026
    Liste des communes en zone tendue mise à jour en 2023
    Communes en zone tendue : quelles sont-elles ?
    2 octobre 2026
    Critères pour prouver une double résidence fiscale entre deux pays
    Double résidence conseil : comment justifier sa situation fiscale ?
    30 septembre 2026
    Durées d'engagement pour la défiscalisation Pinel et leurs implications
    Durée maximale défiscalisation bien Pinel : quelle est-elle ?
    14 août 2026
    Famille multigénérationnelle étudiant des documents immobiliers pour défiscaliser leurs revenus locatifs ensemble
    Investir en famille : quelle loi pour defiscaliser vos revenus locatifs ?
    14 août 2026
  • Déménager
    DéménagerVoir plus
    Facture EDF avec informations pour résiliation après déménagement
    Comment résilier son contrat EDF suite à un déménagement ?
    24 septembre 2026
    Guide pratique pour un déménagement serein à Bordeaux
    Déménagements sans tracas à bordeaux : votre guide pratique
    21 septembre 2026
    Couple étudiant un plan de quartier dans une rue résidentielle de Brive-la-Gaillarde avant un déménagement
    Déménager à brive la gaillarde : vérifier si votre futur quartier est à éviter
    22 août 2026
    Documents essentiels à mettre à jour lors d'un déménagement
    Changement papier déménagement : quel document mettre à jour ?
    28 juillet 2026
    Aide financière de 1000 euros d'Action Logement pour déménagement
    Action logement : 1000 euros d’aide pour vous installer plus sereinement
    25 juillet 2026
  • Financement
    FinancementVoir plus
    Jeune couple professionnel examine documents de mortgage
    Crédit immobilier : meilleure banque pour obtenir un prêt ?
    10 octobre 2026
    Frais liés à la mainlevée d'hypothèque en France
    Frais de mainlevée d’hypothèque : Qui les paie ? Conseils et infos
    9 octobre 2026
    Documents nécessaires pour un prêt immobilier intérimaire
    Quels documents faut-il pour obtenir un prêt immobilier avec un emploi intérimaire ?
    7 octobre 2026
    Jeune femme d'affaires en costume bleu dans un bureau moderne
    Intérêt intercalaire : définition, calcul et exemples de ce concept financier
    6 octobre 2026
    Calcul des mensualités d'un prêt de 130000 euros sur 25 ans
    Comment bien calculer la mensualité d’un prêt de 130000 euros sur 25 ans
    18 août 2026
  • Foncier
    FoncierVoir plus
    Syndic de copropriété professionnelle en réunion dans un bureau moderne des Hauts-de-Seine
    Top 9 des meilleurs syndics de copropriété dans les Hauts-de-Seine
    29 octobre 2026
    Chalet de montagne prêt pour des vacances aux Contamines-Montjoie
    Comment se déroule la location de chalet aux Contamines-Montjoie ?
    5 octobre 2026
    Maîtriser le compte 775 pour la vente immobilière
    Comptabilisation vente immobilière : maîtriser le compte 775 efficacement
    1 octobre 2026
    Paysage d'Annecy avec lac et montagnes en arrière-plan
    Vivre à Annecy : témoignages et expériences des résidents locaux
    29 septembre 2026
    Registre des copropriétés en France avec informations administratives essentielles
    Le registre des copropriétés : un outil incontournable en france
    27 septembre 2026
  • Location
    LocationVoir plus
    Groupe d'amis riant autour d'une table en terrasse en méditerranée
    Location villa Ibiza Le Collectionist pour un week-end prolongé entre amis
    16 octobre 2026
    Jeune femme en cuisine examine un contrat de location
    Visale, Loca-Pass, FSL : quelle aide payer caution vous convient vraiment ?
    12 octobre 2026
    Les spécificités des frais de notaire pour un garage tout ce qu'il faut savoir
    Les spécificités des frais de notaire pour un garage : tout ce qu’il faut savoir
    11 octobre 2026
    Analyse des avantages et de la fiabilité de LocService pour la location immobilière
    Fiabilité de LocService : Analyse et Avantages à Connaître
    3 octobre 2026
    Bureaux modernes à louer à Lille, destination stratégique pour les entreprises
    Lille, carrefour européen : une destination prisée pour implanter ses bureaux
    29 septembre 2026
  • Patrimoine
    PatrimoineVoir plus
    Jeune femme professionnelle en bureau avec documents
    Différence loyer brut net : comprendre les notions principales
    1 octobre 2026
    Comment une agence immobilière évalue le marché local pour estimer un bien avant la vente ?
    Comment une agence immobilière évalue le marché local pour estimer un bien avant la vente ?
    23 septembre 2026
    Consultant immobilier expliquant le calcul d'investissement locatif
    Les secrets du calcul d’investissement locatif dévoilés
    22 septembre 2026
    Groupe de personnes discutant d'une colocation conviviale
    Comment trouver une colocation étape par étape ?
    17 septembre 2026
    Investisseur immobilier étudiant des documents devant le port de Dunkerque
    Investissement locatif à Dunkerque 59640 : opportunité ou risque ?
    2 septembre 2026
  • Tendances
    TendancesVoir plus
    Certificat d'hébergement pour une demande de visa en France
    Comment remplir un certificat d’hébergement pour une demande de visa ?
    2 octobre 2026
    Système Pass Vigik pour sécuriser l'accès aux bâtiments résidentiels et professionnels
    Utilité du Pass Vigik : avantages et fonctionnement pour sécuriser l’accès
    28 septembre 2026
    entrée de maison extérieure
    Comment faire une belle entrée de maison extérieur ?
    15 septembre 2026
    Dispositif AL IN d'Action Logement pour soutenir les salariés en mutation
    Action Logement AL IN : un tremplin pour les salariés en mutation
    1 août 2026
    Tendances du marché immobilier à Paris avec prix et conseils
    Immobilier à Paris : tendances, prix et conseils d’experts
    31 juillet 2026
  • Travaux
    TravauxVoir plus
    Comment installer un caniveau autour de votre maison étape par étape.
    27 octobre 2026
    Artisan posant une fenêtre en PVC double vitrage dans une maison aux murs en pierre à Nîmes
    Pose de fenêtre à Nîmes : réussir son remplacement de menuiseries
    15 septembre 2026
    Homme entrepreneur en extérieur devant une vieille façade
    Prix moyen ravalement façade : conseils et estimations
    13 octobre 2026
    Dosage précis des matériaux pour un béton de qualité
    Dosage béton au seau : les étapes clés pour une réalisation impeccable
    4 octobre 2026
    Comparaison des différents modèles de VMC simple flux disponibles
    Coût d’une VMC simple flux : quels éléments influencent le prix ?
    26 septembre 2026
  • Outils
Mon Hebdo ImmoMon Hebdo Immo
  • Assurance
  • Défiscalisation
  • Déménager
  • Financement
  • Foncier
  • Location
  • Patrimoine
  • Tendances
  • Travaux
  • Outils
Recherche
  • Assurance
  • Défiscalisation
  • Déménager
  • Financement
  • Foncier
  • Location
  • Patrimoine
  • Tendances
  • Travaux
  • Outils
Assurance

Assurance habitation locataire meublé : une obligation à connaître

28 septembre 2026
Jeune femme locataire lisant un contrat d'assurance habitation dans un appartement meublé

Le locataire d’un logement meublé est soumis aux mêmes règles d’assurance que celui d’un logement vide. L’assurance habitation locataire meublé obligatoire couvre au minimum les risques locatifs, c’est-à-dire les dommages causés au logement par un incendie, un dégât des eaux ou une explosion. Cette obligation s’applique que le bail soit classique ou qu’il s’agisse d’un bail mobilité.

Table des matières
Ce que la garantie risques locatifs couvre (et ce qu’elle exclut) en location meubléeDéfaut d’assurance habitation en meublé : les deux mécanismes du bailleurRésiliation du bail par clause résolutoireSouscription pour le compte du locataireAssurance habitation meublé : critères de choix et fourchettes de prixTrois critères qui font varier le tarifFourchettes de prix constatéesBail mobilité et location saisonnière : des règles d’assurance distinctesPièges fréquents lors de la souscription d’une assurance habitation en meubléMultirisque habitation ou garantie minimale : quel contrat choisir en meublé

Le cadre légal paraît simple, mais plusieurs zones grises persistent entre la couverture minimale imposée par la loi et la protection réellement nécessaire pour un locataire en meublé.

Ce que la garantie risques locatifs couvre (et ce qu’elle exclut) en location meublée

La confusion la plus fréquente porte sur le périmètre exact de la couverture obligatoire. L’attestation d’assurance que le locataire remet au propriétaire prouve l’existence d’un contrat, mais elle ne détaille pas toujours ce qui est réellement garanti.

La garantie des risques locatifs, seule couverture imposée par la loi, prend en charge les dommages causés au logement lui-même (murs, sols, plafonds, installations fixes) à la suite d’un incendie, d’une explosion ou d’un dégât des eaux. Elle ne couvre pas automatiquement trois postes qui concernent pourtant directement le quotidien d’un locataire en meublé :

  • Les biens personnels du locataire (vêtements, appareils électroniques, objets de valeur) ne sont pas inclus dans la garantie minimale. Leur remplacement après un sinistre reste à la charge du locataire s’il n’a pas souscrit de garantie complémentaire.
  • Le mobilier fourni par le bailleur (lit, table, électroménager) relève en principe de l’assurance du propriétaire, mais certains contrats prévoient une franchise élevée ou des exclusions sur le mobilier mis à disposition. Le locataire peut se retrouver dans une situation de litige si la responsabilité du sinistre lui est imputée.
  • Les dommages causés aux voisins (responsabilité civile vie privée) ne sont pas systématiquement inclus dans un contrat limité aux risques locatifs. Un dégât des eaux qui traverse le plancher peut engager la responsabilité civile du locataire envers le voisin du dessous, sans que la garantie obligatoire n’intervienne.

L’attestation d’assurance ne suffit pas à connaître l’étendue réelle de la couverture. Il faut lire les conditions particulières du contrat pour vérifier si la responsabilité civile et la protection des biens personnels sont incluses.
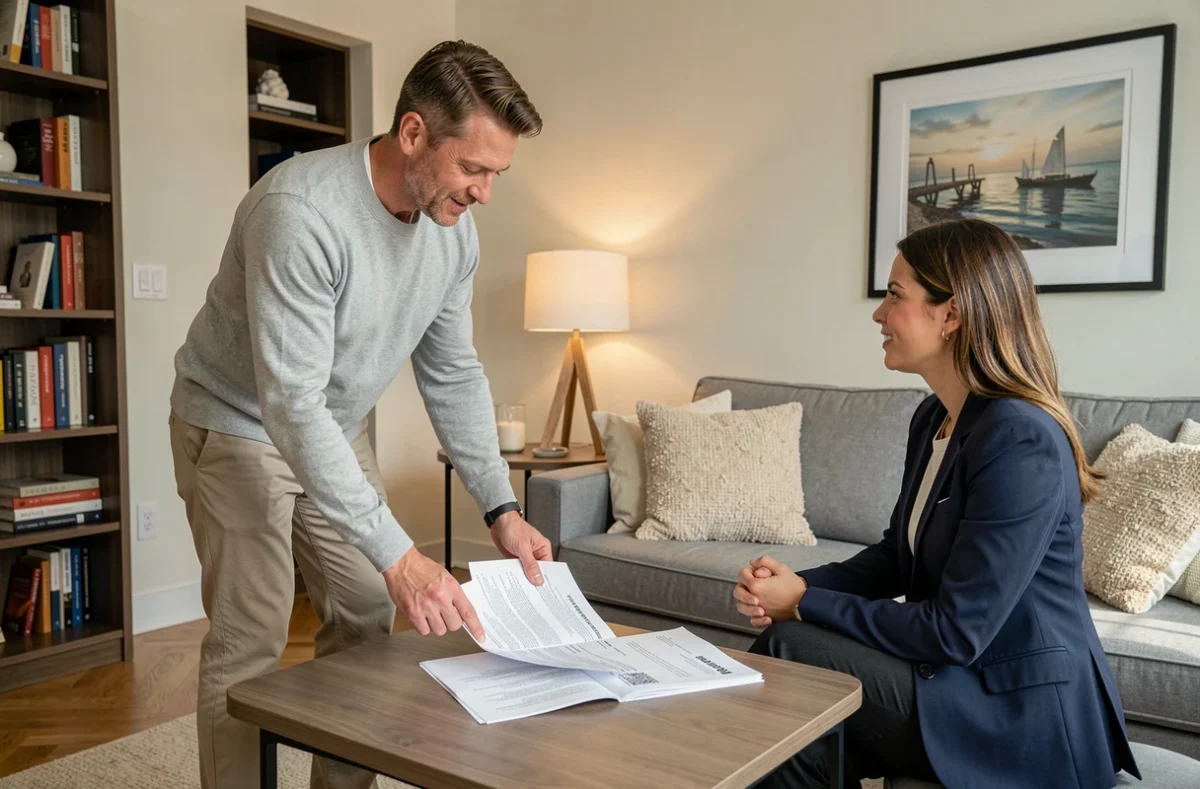
Locataire discutant d'une assurance habitation meublée avec un agent d'assurance dans un appartement

Défaut d’assurance habitation en meublé : les deux mécanismes du bailleur

Le propriétaire d’un logement meublé n’est pas démuni face à un locataire qui ne fournit pas d’attestation. La loi lui ouvre deux voies distinctes, mais ces deux mécanismes ne se cumulent pas pour un même manquement.

Résiliation du bail par clause résolutoire

Si le bail contient une clause résolutoire (ce qui est le cas de la plupart des baux types), le propriétaire peut envoyer un commandement de justifier d’une assurance. Le locataire dispose alors d’un délai légal pour régulariser sa situation en souscrivant un contrat et en transmettant l’attestation.

Passé ce délai sans réponse, la clause résolutoire peut être activée et le bail résilié. L’absence d’attestation n’entraîne pas une expulsion immédiate : une procédure judiciaire reste nécessaire, et le juge conserve un pouvoir d’appréciation.

Souscription pour le compte du locataire

L’autre option permet au propriétaire de souscrire lui-même une assurance couvrant les risques locatifs, après mise en demeure restée sans effet. La prime est alors refacturée au locataire, majorée dans la limite prévue par la loi. Cette solution évite la procédure contentieuse mais représente un coût supérieur pour le locataire par rapport à un contrat souscrit directement.

En pratique, le choix entre ces deux voies dépend de la relation bailleur-locataire et de la volonté du propriétaire de maintenir ou non le bail. Un propriétaire qui souhaite conserver son locataire privilégiera la souscription pour compte ; celui qui veut mettre fin au bail utilisera la clause résolutoire.

Obtenez un devis d'assurance habitation en quelques minutes
Locataire ou propriétaire, un conseiller compare les garanties pour vous.
Gratuit et sans engagement. Vos coordonnées servent uniquement à vous mettre en relation avec un professionnel.

Assurance habitation meublé : critères de choix et fourchettes de prix

Le marché de l’assurance habitation pour locataire en meublé ne diffère pas fondamentalement de celui des locations vides. Les mêmes assureurs proposent les mêmes types de formules. La différence se joue sur les garanties optionnelles et le niveau de capital mobilier déclaré.

Trois critères qui font varier le tarif

La superficie du logement reste le premier facteur de tarification. Un studio meublé en centre-ville coûte nettement moins cher à assurer qu’un T3. La localisation géographique intervient en second lieu : les zones exposées aux inondations ou au vol affichent des primes plus élevées.

Le troisième critère, souvent négligé, concerne la valeur du capital mobilier déclaré. En location meublée, le locataire qui souhaite protéger ses effets personnels doit estimer leur valeur totale. Une déclaration trop basse entraîne une indemnisation partielle en cas de sinistre (règle proportionnelle). Une déclaration trop haute gonfle la prime sans bénéfice réel.

Fourchettes de prix constatées

Pour un contrat limité aux risques locatifs, les tarifs annuels pour un studio ou un petit appartement meublé se situent dans une fourchette basse, souvent inférieure à quelques centaines d’euros par an. Une formule multirisque habitation incluant la responsabilité civile, la protection des biens personnels et des garanties complémentaires (vol, bris de glace, dommages électriques) revient sensiblement plus cher, mais la différence reste modérée pour un logement de petite superficie.

La plupart des assureurs proposent des devis en ligne avec un résultat en quelques minutes. Comparer au moins trois propositions permet d’identifier les écarts de franchise et de plafonds d’indemnisation, qui varient davantage que la prime elle-même.
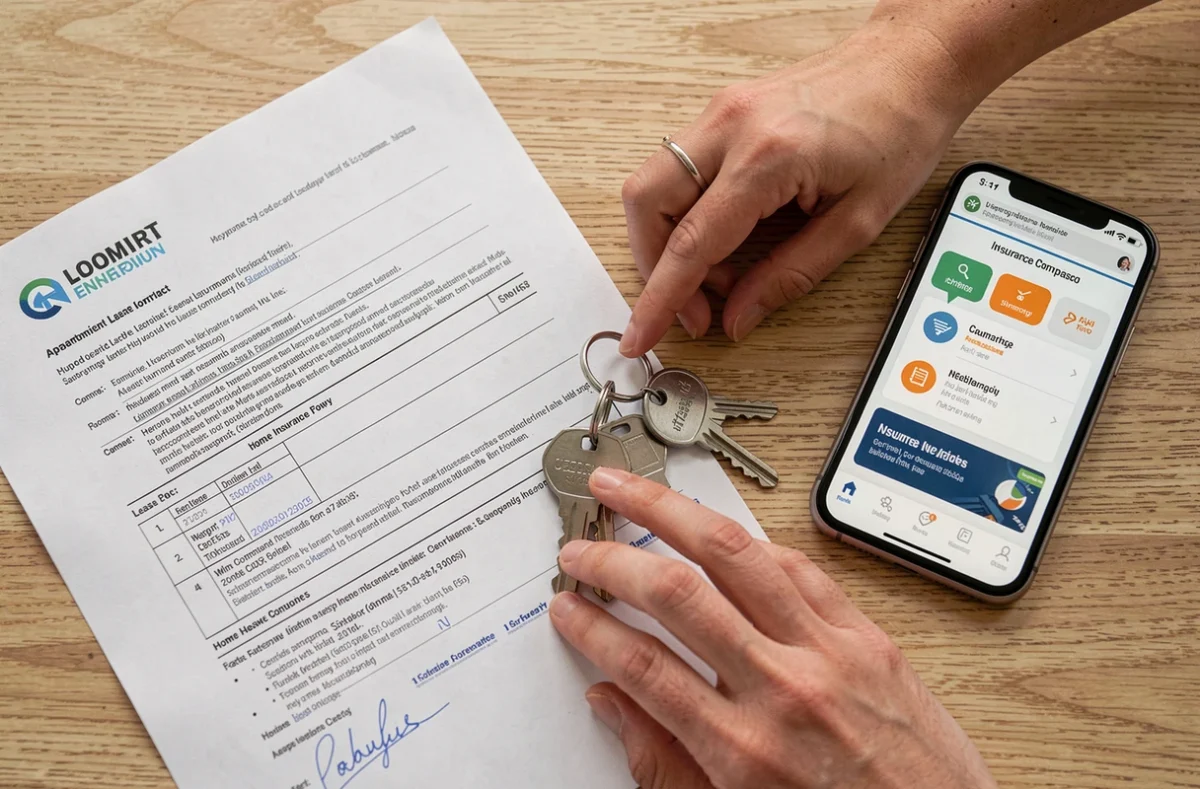
Contrat de location, clés d'appartement et documents d'assurance habitation pour locataire meublé vus de dessus

Bail mobilité et location saisonnière : des règles d’assurance distinctes

Le bail mobilité, d’une durée d’un à dix mois non renouvelable, soumet le locataire à la même obligation d’assurance habitation que le bail meublé classique. Le locataire doit fournir une attestation au bailleur dans les mêmes conditions.

La location meublée de tourisme (type location saisonnière) obéit à un régime différent. Le locataire saisonnier n’a pas d’obligation légale de souscrire une assurance habitation. La responsabilité se reporte alors largement sur le propriétaire, qui a intérêt à vérifier que son propre contrat (assurance propriétaire non-occupant ou multirisque) couvre les périodes de location courte durée et les dommages causés par les occupants successifs.

Cette distinction entre bail d’habitation et location touristique crée une zone d’incertitude pour les propriétaires qui alternent entre les deux usages. Un logement loué six mois en bail mobilité puis exploité en saisonnier le reste de l’année nécessite des couvertures différentes selon les périodes, ce que tous les contrats ne prévoient pas automatiquement.

Pièges fréquents lors de la souscription d’une assurance habitation en meublé

Plusieurs situations récurrentes génèrent des litiges ou des refus d’indemnisation que le locataire découvre au moment du sinistre.

Le premier piège concerne la sous-déclaration du mobilier personnel. Le locataire qui estime approximativement la valeur de ses biens s’expose à une indemnisation réduite proportionnellement à l’écart entre la valeur déclarée et la valeur réelle.

Le deuxième piège touche la confusion entre l’assurance du bailleur et celle du locataire. Le mobilier fourni par le propriétaire (électroménager, literie, vaisselle) est généralement couvert par l’assurance propriétaire non-occupant (PNO). Si le bailleur n’a pas souscrit de PNO, le mobilier qu’il fournit peut ne pas être couvert du tout. Le locataire n’a pas d’obligation légale d’assurer les meubles du propriétaire, mais il peut être tenu responsable des dégradations.

Le troisième piège porte sur les délais de résiliation. Un locataire en meublé, dont le bail dure souvent un an renouvelable, peut avoir besoin de résilier son assurance en cours d’année s’il déménage. Les contrats souscrits depuis plus d’un an sont résiliables à tout moment après la première échéance annuelle, avec un préavis d’un mois. Les contrats de moins d’un an imposent d’attendre la première échéance, sauf motif légitime (déménagement, changement de situation).

Multirisque habitation ou garantie minimale : quel contrat choisir en meublé

La tentation de se limiter à la garantie risques locatifs existe, notamment pour les locataires en bail mobilité qui occupent le logement quelques mois seulement. L’économie réalisée reste faible au regard des risques non couverts.

Un contrat multirisque habitation ajoute la responsabilité civile (dommages aux tiers et aux voisins), la garantie vol, le bris de glace, les dommages électriques et la protection juridique. Pour un locataire en meublé, la responsabilité civile constitue la garantie la plus utile après les risques locatifs, car un dégât des eaux ou un incendie affecte rarement un seul logement.

Les formules intermédiaires permettent de sélectionner les garanties pertinentes sans payer pour des options inutiles (garantie piscine, dépendances, jardin). La lecture attentive des franchises appliquées par sinistre et des plafonds par catégorie de biens reste le meilleur moyen d’éviter les mauvaises surprises.

Le formulaire de demande de devis gratuit affiché ci-dessous permet de recevoir une proposition adaptée à votre situation de locataire en meublé. Remplissez-le en quelques instants pour être rappelé par un professionnel qui évaluera vos besoins de couverture.
Obtenez un devis d'assurance habitation en quelques minutes
Locataire ou propriétaire, un conseiller compare les garanties pour vous.
Gratuit et sans engagement. Vos coordonnées servent uniquement à vous mettre en relation avec un professionnel.

Derniers articles

Syndic de copropriété professionnelle en réunion dans un bureau moderne des Hauts-de-Seine
Foncier
Foncier

Top 9 des meilleurs syndics de copropriété dans les Hauts-de-Seine

Les syndics de copropriété dans les Hauts-de-Seine opèrent dans l'un des départements…

29 octobre 2026
Travaux
Travaux

Comment installer un caniveau autour de votre maison étape par étape.

Il suffit parfois d'un seul orage pour comprendre que quelque chose cloche.…

27 octobre 2026

Article populaire

Femme consultant un contrat de location longue durée dans un riad traditionnel d'Essaouira
Location

Comment réussir sa location longue durée à Essaouira sans mauvaises surprises ?

Louer un logement à Essaouira sur plusieurs mois ou plusieurs années suppose…

17 juin 2026

© 2025 | mon-hebdo-immo.fr

  • Contact
  • Mentions Légales
  • Sitemap

Removed from reading list

Undo